
Fiscalité 2027 pour voitures de société
L’année 2027 apportera à nouveau des changements majeurs dans la fiscalité automobile belge. Pour ceux qui veulent acheter ou prendre en leasing une nouvelle voiture de société, le choix moteur et la date de signature du contrat seront déterminants.
Quels changements à partir du 1er janvier 2027 ? Passage en revue des principales règles fiscales.
13 octobre 2026


1. Voiture de société électrique :
de 100 % à 95 % de déductibilité
La conduite électrique reste la solution la plus intéressante fiscalement, mais dès 2027, la déductibilité totale disparaîtra pour les nouvelles voitures de société électriques.
Une voiture électrique achetée, louée ou prise en leasing en 2026 restera déductible à 100 % sur le plan fiscal. Si la voiture est achetée ou prise en leasing en 2027, la déductibilité fiscale maximale s’élèvera à 95 %.
La déductibilité fiscale des voitures de société électriques neuves sera progressivement réduite au cours des prochaines années. Le pourcentage est déterminé par l’année d’achat ou de leasing et reste ensuite inchangé :
2026 : 100 % – 2027 : 95 % – 2028 : 90 % – 2029 : 82,5 % – 2030 : 75 % – À partir de 2031 : 67,5 %
Ainsi, toute personne qui achète ou prend en leasing une voiture de société électrique en 2026 conservera la déductibilité fiscale de 100 % au cours des années suivantes.
2. Essence et diesel :
la déduction fiscale diminue
Pour les voitures à essence et diesel, la fiscalité devient bien moins avantageuse.
Les voitures achetées, louées ou en leasing entre le 1er juillet 2023 et le 31 décembre 2025 bénéficient d’une mesure transitoire. Leur déductibilité fiscale maximale continue de baisser :
- 2026 : 50 % au maximum
- 2027 : 25 % au maximum
- 2028 : 0 %
Pour les voitures neuves à essence et diesel achetées, louées ou en leasing à partir du 1er janvier 2026, il n’y a plus de déductibilité fiscale. Ces voitures ne seront pas non plus fiscalement déductibles en 2027.
3. Les hybrides plug-in :
quels changements en 2027 ?
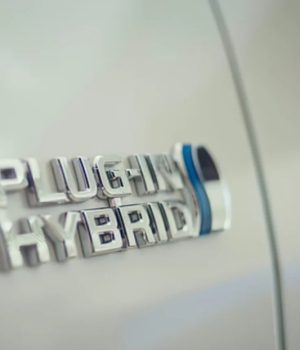
Lors de l’achat ou du leasing d’un hybride plug-in, plusieurs facteurs déterminent la déductibilité fiscale. La distinction entre une société et un indépendant (IPP) est particulièrement importante.
Pour les sociétés, la réduction progressive de la déductibilité fiscale pour les voitures émettant du CO₂ reste d’application. Les hybrides rechargeables achetés, loués ou en leasing entre le 1er juillet 2023 et le 31 décembre 2025 relèvent du régime transitoire :
- 2026 : 50 % maximum
- 2027 : 25 % maximum
- 2028 : 0 %
Pour les plug-in hybrides qu’une société achète, loue ou prend en leasing à partir du 1er janvier 2026, il n’y a en principe plus de déductibilité fiscale.
Pour les indépendants (IPP), un régime dérogatoire s’applique depuis 2026 aux plug-in hybrides dont les émissions de CO₂ ne dépassent pas 50 g/km, la déductibilité fiscale peut atteindre :
- 2026 : 100 % maximum
- 2027 : 95 % maximum
- 2028 : 90 % maximum
- 2029 : 82,5 % maximum
- 2030 : 75 % au maximum
- 2031 : 67,5 % au maximum
Le taux de déduction effectif est déterminé selon la formule fiscale et peut donc être inférieur à ces plafonds.
Il est donc important de ne pas se limiter au véhicule et à ses émissions de CO₂, mais également de considérer qui achète le véhicule et à quel moment le contrat est conclu.
Attention : les frais de carburant et d’électricité ne sont pas toujours soumis au même régime fiscal que le véhicule lui-même.
4. La cotisation CO₂ augmentera aussi en 2027
Pour les employeurs, la déductibilité fiscale n’est pas le seul élément important. La taxe de solidarité CO₂ pour les voitures de société sera également augmentée.
Pour les voitures de société avec des émissions de CO₂ achetées, louées ou prises en leasing à partir du 1er juillet 2023, la contribution CO₂ calculée sera multipliée par un facteur de plus en plus élevé :
- 2026 : facteur 4
- 2027 : facteur 5,5
Pour les employeurs qui fournissent une voiture de société à un salarié à des fins privées ou pour ses trajets domicile-travail, les émissions de CO₂ peuvent donc entraîner des charges sociales plus élevées.
2026 ou 2027 : la date de signature de votre contrat de leasing fait la différence
Si vous envisagez d’acheter une nouvelle voiture de société, il est donc important de ne pas vous limiter au seul prix du leasing.
Pour les véhicules électriques en particulier, la date de signature du contrat de leasing peut faire toute la différence. Un VE pris en leasing en 2026 conserve en principe une déductibilité fiscale de 100 %, tandis qu’à partir de 2027, un nouveau VE ne sera déductible qu’à hauteur de 95 % au maximum.
La solution la plus intéressante dépend bien sûr de votre entreprise, du véhicule et de son utilisation.
conseils sur mesure
Vous souhaitez encore bénéficier du régime fiscal 2026 pour votre nouvelle voiture de société ?
📞 Contactez nos experts en leasing au 03 336 73 53. Nous vous fournirons des conseils sans engagement et vous aiderons à trouver le leasing adéquat.
ENVIE D'EN
SAVOIR PLUS?
Nos experts sont à votre disposition pour vous écouter. Faisons connaissance et découvrons ensemble comment nous pouvons répondre au mieux à vos besoins. N’hésitez pas à passer nous voir, le café vous attend !
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.